Kosten huis kopen Spanje: bijkomende kosten bij aankoop
Wat komt er bovenop de koopprijs? ITP, eigendomsregister (Registro de la Propiedad), advocaat en notariskosten in Spanje: het volledige kostenoverzicht voor kopers uit Nederland en België, met een vergelijking van de regionale ITP.
Kosten huis kopen in Spanje: wat komt er bovenop de koopprijs?
De bijkomende kosten bij de aankoop in Spanje komen bovenop de koopprijs en bedragen circa 10 tot 13 %. De grootste post is de regionale ITP, daarnaast notaris, kadaster, advocaat en NIE. Bijkomende kosten zijn niet mee te financieren en komen bovenop het eigen vermogen: bij 70 % financiering en 11 % bijkomende kosten heeft u circa 41 % van de koopprijs aan eigen middelen nodig.
Bijkomende kosten: de grootste post is de regionale ITP
In Spanje 10–13 % van de koopprijs — de grootste post is de regionale ITP (overdrachtsbelasting, 6–13 %), daarnaast notaris, kadaster, advocaat en NIE.
Hoeveel eigen middelen heeft u inclusief kosten nodig?
Bijkomende kosten zijn niet mee te financieren en komen bovenop het eigen vermogen. Bij 70 % financiering en 11 % bijkomende kosten heeft u circa 41 % van de koopprijs aan eigen middelen nodig.
De AJD op de hypotheek betaalt sinds 2018 de bank
Sinds 2018 betaalt de bank de AJD, niet de koper (Real Decreto-ley 17/2018). AJD betaalt u alleen bij nieuwbouw — daar op de koopakte.
Hoeveel kosten koper moet ik in Spanje inplannen?
Reken bij het kopen van een woning in Spanje op circa 10 tot 13 % bijkomende kosten bovenop de koopprijs. De grootste post is de overdrachtsbelasting: in Spanje de ITP bij de aankoop van een bestaande woning, waarvan het tarief per autonome regio verschilt, bij nieuwbouw in plaats daarvan de IVA plus AJD. Daarbij komen notaris en kadaster, het honorarium van de advocaat en, als u financiert, de kosten van de tasación (taxatierapport) en bankkosten.
Belangrijk voor de berekening: banken financieren de koopprijs, niet de bijkomende kosten. Die moet u uit eigen vermogen betalen — bovenop uw eigen inbreng in de koopprijs, want de bank leent alleen op de laagste waarde van koopprijs en tasación. Wie de bijkomende kosten vroeg in de financiering inplant, vermijdt het meest voorkomende gat bij buitenlandse kopers kort voor de afspraak bij de notaris: genoeg geld voor de woning, maar te weinig voor alles rond de aankoop.
Waarom is de overdrachtsbelasting de grootste kostenpost?
De belasting is de grootste post van de bijkomende kosten bij een woningaankoop in Spanje. Voor een bestaande woning betaalt u de Spaanse overdrachtsbelasting, de ITP (Impuesto de Transmisiones Patrimoniales). Het tarief verschilt per autonome regio. Dat kan een aanzienlijk verschil in de totale kosten maken.
Welke overdrachtsbelasting geldt per regio?
De kaarten tonen de ITP-tarieven per autonome regio. Ze volgen de regionale belastingwetten, stand 07/2026.
Canarische Eilanden
ITP 6,5 % bij aankoop van een bestaande woning. Nieuwbouw: IGIC 7 % in plaats van IVA 10 %, daarbij AJD 1 % op de koopakte.
Andalusië (Marbella)
ITP 7 % bij aankoop van een bestaande woning. Vermogensbelasting effectief 0 (korting 100 %).
Balearen (Mallorca, Ibiza)
ITP vanaf 8 %, gestaffeld tot 13 %. Verhoogde vrijstelling voor de vermogensbelasting van 3 mln. € per persoon.
Catalonië (Costa Brava)
ITP gestaffeld 10–13 % (Decret llei 5/2025): 10 % tot 600.000 €, 11 % tot 900.000 €, 12 % tot 1,5 mln., daarboven 13 %. Lagere instapprijzen compenseren dit.
Valenciaanse Gemeenschap
ITP 9 % tot 1 mln. €, 11 % daarboven (sinds 01.06.2026, Ley 5/2025). Solide huurrendementen compenseren dit gedeeltelijk.
Madrid
ITP 6 %. Bij hoofdverblijf gedeeltelijk kortingen.
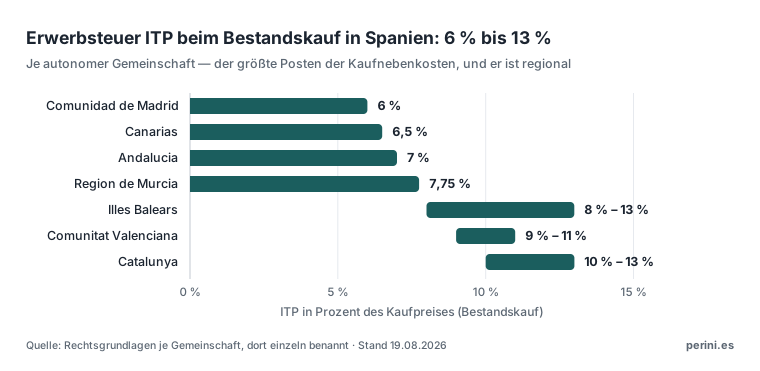
Dezelfde woning kost afhankelijk van de autonome regio meerdere procentpunten van de koopprijs meer of minder aan overdrachtsbelasting. Het laagst ligt Comunidad de Madrid met 6 %, het hoogst Illes Balears met tot 13 %. Op de Illes Balears en in de Comunitat Valenciana en Catalunya is het tarief gestaffeld: het stijgt met de koopprijs. De ITP is verschuldigd bij aankoop van de vorige eigenaar; bij nieuwbouw van de projectontwikkelaar komt in plaats daarvan de btw plus AJD. Kortingen van de regio's vereisen vrijwel altijd eigen bewoning, een leeftijd of een inkomensgrens en zijn voor niet-ingezetenen zelden haalbaar.
Bron: rechtsgrondslagen per regio, daar afzonderlijk genoemd · stand 19.08.2026
Kosten huis kopen Spanje: een voorbeeld op Mallorca van 400.000 €
Bij een typische aankoop op Mallorca van 400.000 € betaalt u ca. 10–11 % bijkomende kosten bovenop de prijs:
Voorbeeld · 400.000 € MallorcaVolledige kostenlijst
| Post | Bedrag |
|---|---|
| ITP 8 % (Balearen) | 32.000 € |
| Notaris (0,5–1 %) | 2.000–4.000 € |
| Kadaster (0,3–0,5 %) | 1.200–2.000 € |
| Advocaat (1 %) | 4.000 € |
| NIE-aanvraag | ~12 € (overheid) + 200–600 € (dienstverlening) |
| Totaal bijkomende kosten | ~39.500–42.500 € (10–11 %) |
Modelberekening zonder garantie. De werkelijke kosten hangen af van de notaris, advocaat en hypotheek.
Wie betaalt de makelaarscourtage in Spanje?
In Spanje betaalt doorgaans de verkoper de makelaarscourtage, anders dan in Duitsland. Als koper hoeft u die post daarom meestal niet in uw bijkomende kosten op te nemen. Een uitzondering geldt als de makelaar uitsluitend voor u zoekt en daarvoor een afzonderlijk honorarium afspreekt. Controleer de makelaarsovereenkomst of objectbeschrijving om te zien of dit op het aanbod van toepassing is.
Notariskosten Spanje: wat kost het passeren van de akte?
De notariskosten liggen op 0,5 tot 1 % van de koopprijs (zie de kostenlijst hierboven) en volgen een door de staat vastgesteld tarief, niet een vrije afspraak — de notaris berekent ze aan de hand van koopprijs, lengte van de akte en aantal afschriften.
Bij een hypotheek komt er een tweede, afzonderlijke notariskostenpost voor de leningsakte bij, die de financierende bank draagt (zie de AJD-regeling hierboven). De afspraak bij de notaris zelf vindt pas plaats wanneer koopprijs en financiering volledig rond zijn — het is de laatste, niet de eerste stap in het verloop.
Koopt u in Portugal? De bijkomende kosten daar staan onder IMT voor niet-ingezetenen.
Wat er in deze zone werkelijk is betaald. Prijzen op vastgoedportals zijn vraagprijzen van verkopers. Wat bij de notaris in de akte is vastgelegd, publiceert de Spaanse notariële beroepsorganisatie zelf: in het Portal Estadístico del Notariado — gratis, zonder registratie en op te vragen tot op postcodeniveau. In het eerste kwartaal van 2026 lagen de betaalde prijzen 29 procent onder de vraagprijzen, het grootste verschil sinds 2007. Voor de financiering is dat het getal dat telt: de taxatiemaatschappij van de bank rekent met gesloten koopovereenkomsten, niet met advertenties.
→ Portal Estadístico del Notariado · Wat dit betekent voor uw financiering · Waar de cijfers vandaan komen
Verder lezen
Financieringscalculator (Duits)
Maandlast, lening en bijkomende kosten per regio direct; totale kosten en benodigd eigen vermogen per e-mail.
Financiële zelfopgave (Selbstauskunft) voor uw bankaanvraag
Voor de aanvraag bij de bank hebben we uw kerngegevens nodig. Vul de tweetalige zelfopgave in (DE/EN, incl. NIE) — de basis van elke financiering in Spanje.
Kosteloos · geen fiscaal of juridisch advies.
Veelgestelde vragen
Hoe hoog zijn de bijkomende kosten bij het kopen van een huis in Spanje?
Afhankelijk van de regio 10–13 % van de koopprijs. De grootste post is de ITP (overdrachtsbelasting): Balearen gestaffeld 8–13 % (400.000 € 8 %, tot 2 mln. trapsgewijs, daarboven 13 %), Andalusië 7 %, Catalonië gestaffeld 10–13 % (Decret llei 5/2025), Valencia 9 % (11 % boven 1 mln.), Canarische Eilanden 6,5 %. Daarbij komen notaris (0,5–1 %), kadaster (0,3–0,5 %), advocaat (1 %) en de aanvraag van het NIE. De AJD op de hypotheek betaalt sinds 2018 de bank, niet de koper.
Wat kost een goede advocaat in Spanje?
Gangbare honoraria: 1 % van de koopprijs, minimaal 1.500–2.000 €. Bij aankopen met meer controlewerk (projectontwikkelaar, renovatiewoningen) ook hoger. Een goede advocaat controleert lasten, gebreken en vergunningen — en is zijn geld waard.
Wie betaalt de AJD bij een hypotheek?
Niet u, maar de bank. Sinds 10 november 2018 is bij hypotheekaktes de geldverstrekker de schuldenaar van de AJD (Real Decreto-ley 17/2018, bevestigd door de Ley 5/2019). Daarmee is zij geen post meer voor de koper en mag zij ook niet via een contractclausule op u worden afgewenteld. Als koper betaalt u AJD alleen bij nieuwbouw — daar op de koopakte, omdat die onder de IVA valt; afhankelijk van de regio circa 0,75–2 % (Comunitat Valenciana 1,4 %).
Kosten koper Mallorca berekenen: hoe berekent u de regionale ITP?
U past het tarief van de autonome regio toe op de koopprijs; op de Balearen begint het bij 8 % en is het gestaffeld tot 13 %. Bij de aankoop van een bestaande woning van 400.000 € op Mallorca is dat in het voorbeeld 8 %, dus 32.000 €. Met notaris, kadaster, advocaat en NIE-aanvraag komen de bijkomende kosten uit op circa 10 tot 11 % van de koopprijs.
Hypotheekadvies — kosteloos en vrijblijvend
Wij vergelijken banken in Spanje en Duitsland voor uw concrete situatie en vinden de passende oplossing — in het Duits, Engels, Frans, Spaans of Russisch, zonder kosten vooraf.
Voor een woningfinanciering komen de meeste banken pas bij een netto-huishoudinkomen vanaf ongeveer €3.500 per maand tot een haalbare berekening — bij partners telt het gezamenlijke inkomen.
Geef de regio, koopprijs en het soort woning op. We kunnen bekijken hoeveel eigen geld na de Spaanse aankoopkosten overblijft als inbreng voor de hypotheek.
Verwante pagina’s
Huizenprijzen Spanje: wat wordt er bij de notaris werkelijk betaald? (Duits)
Huizenprijzen Spanje: het notariaat toont de in de akte vastgelegde koopprijzen tot op postcodeniveau; in Q1 2026 lagen ze 29 % onder de prijzen op de portals.
Hypotheekbemiddelaar Spanje: hoe werkt de samenwerking voor partners? (Duits)
Hypotheekbemiddelaar Spanje voor partners: u heeft het contact, wij nemen de financieringsbemiddeling over — voor makelaars, projectontwikkelaars en beroepsbeoefenaars.
Vergunning volgens § 34i GewO: hoe controleert u ons voordat u ons aanbeveelt? (Duits)
Vergunning volgens § 34i GewO, bemiddelaarsregister (Vermittlerregister) D-W-132-ZUCB-95 — met de instanties waar u alles zelf controleert voordat u ons aanbeveelt.
Termijnbetalingen bij nieuwbouw in Spanje: welke bank betaalt ze tijdens de bouw? (Duits)
Termijnbetalingen bij nieuwbouw in Spanje: de standaardbank betaalt pas bij de oplevering. Eén van de 30+ banken op de markt betaalt elke termijn aan de projectontwikkelaar.
Van de groep van 15–20 banken waarmee wij werken, benaderen wij er per dossier minstens 2 met een concrete aanvraag.
Afbetaalde woning in Spanje belenen: hoeveel kapitaal is mogelijk?
Afbetaalde woning in Spanje belenen als niet-ingezetene: minimaal twee van 30+ instellingen, doorgaans tot 50 % van de tasación, met aan te tonen bestemming.
Lening voor de woning in het buitenland: hoe financiert de Duitse woning de aankoop? (Duits)
Lening voor de woning in het buitenland: Duitse woning belenen tot 80 % van de taxatiewaarde voor de lening (Beleihungswert) en in Spanje als contante koper optreden — § 34i GewO.
Hypotheekrente Spanje (Duits)
Vast, variabel en gemengd, plus de beste rente voor niet-ingezetenen.
Verhuurvergunning Spanje (Duits)
Regionale vergunning, nationaal registratienummer — en wat de vereniging van eigenaars mag.
Verloop en volgorde in Portugal (Duits)
CPCV, Casa Pronta en de IMT van 7,5 % voor niet-ingezetenen sinds 25 mei 2026.

Inhoudelijk verantwoordelijk: Siegfried Perini — merkvertegenwoordiger ter plaatse sinds 2019, actief in de vastgoedsector sinds 1992, als persoon die rechtstreeks betrokken is bij bemiddeling en advies ingeschreven in het Duitse bemiddelaarsregister (§ 11a GewO). Aanspreekpunt voor Duitstalige kopers in Spanje en Portugal. Bemiddeling door Olga Nikushkina, bemiddelaar in hypothecair krediet conform § 34i GewO; in Portugal via een daar erkende bemiddelaar.