Hypothek in Spanien für Nicht-Residenten: welche Voraussetzungen für das Hypothekendarlehen gelten und ob es ohne Eigenkapital geht
Dokumente, Bonität, Einkommensnachweis: vollständige Checkliste für deutsche Käufer, die Hypotheken in Spanien beantragen. Plus: der typische Ablauf von Erstanfrage bis Notartermin.
Voraussetzungen für eine Hypothek: Aus welchen drei Bausteinen bestehen sie in Spanien?
Ein Hypothekendarlehen in Spanien setzt für Nicht-Residenten drei Bausteine voraus: die NIE, lückenlose Einkommensnachweise und ausreichend Eigenkapital. Spanische Banken beleihen in der Regel bis 70 % des niedrigeren Werts aus Kaufpreis und Tasación. Die gesamte monatliche Kreditbelastung soll rund 30 bis 35 % Ihres Nettoeinkommens nicht überschreiten. Für eine kleine Finanzierung brauchen Angestellte mindestens 3.500 € netto im Monat, Selbstständige mindestens 80.000 € Gewinn im Jahr.
NIE, Einkommensnachweise, Kontoauszüge und Eigenkapitalnachweis
NIE-Nummer, letzte 2–3 Gehaltsabrechnungen, Einkommensteuerbescheid, Kontoauszüge 3–6 Monate, Arbeitsvertrag und Eigenkapitalnachweis. Selbstständige zusätzlich Bilanzen und BWA.
Bei 70 % Beleihung rund 30 % plus 10–13 % Kaufnebenkosten, also ca. 40–43 % des Kaufpreises. Eine deutsche Immobilie lässt sich als Eigenkapital nachrangig beleihen.
Alle Raten zusammen höchstens 35 % des Nettoeinkommens
Rate plus alle weiteren monatlichen Verpflichtungen dürfen 35 % des Nettoeinkommens nicht überschreiten — der Maßstab, an dem spanische Banken Nicht-Residenten messen.
Was bedeuten NIE, Einkommensnachweise und Eigenkapital für Nicht-Residenten im Einzelnen?
Die Voraussetzungen für eine Hypothek in Spanien als Nicht-Resident sind drei Dinge, die zusammenkommen müssen: die NIE, also die spanische Steuernummer für Ausländer, lückenlose Einkommensnachweise der letzten zwei bis drei Monate plus Steuerbescheide und ausreichend Eigenkapital. Spanische Banken beleihen Nicht-Residenten in der Regel bis 70 % des niedrigeren Werts aus Kaufpreis und Tasación (bankinterne Schätzung); den Rest sowie die Kaufnebenkosten tragen Sie selbst.
Entscheidend ist die Bonitätsquote: Die gesamte monatliche Kreditbelastung — die spanische Rate plus bestehende deutsche Verpflichtungen — soll rund 30 bis 35 % Ihres Nettoeinkommens nicht überschreiten. Angestellte weisen das über Gehaltsabrechnungen und Arbeitsvertrag nach, Selbstständige über drei Jahresabschlüsse. Fehlt ein Baustein, lehnt nicht „die Bank“ ab — es ist meist nur die falsche Bank. Genau hier entscheidet die Auswahl unter mehreren Häusern.
Checkliste · Angestellte
Was gehört in die Dokumenten-Checkliste für Angestellte?
Hypotheken in Spanien folgen bei Nicht-Residenten strengeren Voraussetzungen als bei Einheimischen. Spanische Banken verlangen dafür in der Regel folgende Unterlagen — bei den meisten Banken inzwischen mit beglaubigter Übersetzung:
Reisepass oder Personalausweis (gültig, beidseitig kopiert)
NIE-Nummer — Pflicht vor dem Hypothekenantrag
Die letzten 2–3 Gehaltsabrechnungen
Letzter Einkommensteuerbescheid
Kontoauszüge der letzten 3–6 Monate
Unbefristeter Arbeitsvertrag oder Anstellungsbestätigung
Tasación (Bankgutachten) — wird i. d. R. durch die Bank organisiert
Im weiteren Ablauf begegnen Ihnen zwei Dokumente mit Signalwirkung: die FIPRE (Ficha de Información PREcontractual), ein unverbindliches Vergleichsblatt, das jede Bank vorab ausstellt, und die FEIN (Ficha Europea de Información Normalizada), das verbindliche Angebot, sobald die Bank zugesagt hat. Erst mit der FEIN in der Hand sollten Sie eine Kaufoption unterschreiben — in Spanien wird eine Finanzierungsvorbehalts-Klausel im Kaufvertrag üblicherweise nicht akzeptiert, eine zu früh gezahlte Anzahlung ist bei gescheiterter Finanzierung meist verloren.
Checkliste · Selbstständige
Was brauchen Selbstständige zusätzlich?
Selbstständige stehen vor höheren Hürden bei der Bonitätsprüfung. Banken verlangen:
Faustregel: Sonst gelten dieselben Regeln wie für Angestellte — Beleihung bis 70 % des niedrigeren Werts aus Kaufpreis und Tasación, rund 30 % Eigenkapital. Gerechnet wird mit dem tatsächlichen Netto (steuerlicher Gewinn abzüglich Steuern und Sozialversicherung); die Rate darf 30 bis 35 % davon ausmachen. Einen pauschalen Zuschlag oder Abschlag für Selbstständige gibt es nicht — in Deutschland ist das nicht anders.
Selbstauskunft · Self-Disclosure
Selbstauskunft zum Ausfüllen: Wozu brauchen wir sie?
Damit wir Ihre Situation schnell mit den Banken vergleichen können, füllen Sie bitte unsere zweisprachige Selbstauskunft aus (DE/EN, zum Ausdrucken). Sie fasst persönliche Daten, Steuerstatus (inkl. NIE), Einnahmen, Ausgaben und vorhandenes Eigenkapital zusammen — die Grundlage jeder Bankanfrage.
Kostenlos und unverbindlich · keine Steuer- oder Rechtsberatung · Datenverarbeitung nur zur Aufbereitung Ihrer Anfrage (siehe Datenschutz).
Die 35-%-Regel
Warum ist in Spanien immer Eigenkapital nötig?
Die Frage nach der Hypothek ohne Eigenkapital kommt in fast jedem Erstgespräch. Die Antwort für Nicht-Residenten ist eindeutig: Es gibt sie nicht. Spanische Banken beleihen bis 70 % des niedrigeren Werts aus Kaufpreis und Tasación; die Differenz zum Kaufpreis und die Kaufnebenkosten von 10 bis 13 % trägt in jedem Fall der Käufer.
Wer kein Eigenkapital auf dem Konto hat, hat deshalb nicht automatisch keine Finanzierung — aber er braucht eine zweite Quelle, etwa eine lastenfreie Immobilie in Deutschland, die sich beleihen lässt. Was es nicht gibt, ist die 100-%-Finanzierung durch eine spanische Bank.
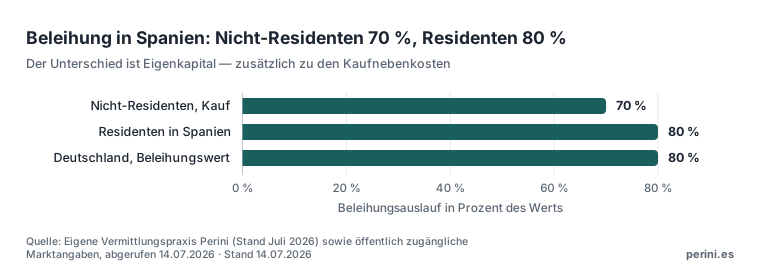
Wer nicht in Spanien steuerpflichtig ist, bekommt regelmäßig 10 Prozentpunkte weniger Beleihung als ein Resident. Für Nicht-Residenten liegt die übliche Obergrenze bei 70 %, für Residenten bei 80 %. Der Unterschied ist Eigenkapital: auf 400.000 € Kaufpreis sind das 40.000 €, und das zusätzlich zu den Kaufnebenkosten. 70 % ist dabei der marktübliche Deckel, keine Besonderheit eines einzelnen Hauses.
Quelle: Eigene Vermittlungspraxis Perini (Stand Juli 2026) sowie öffentlich zugängliche Marktangaben, abgerufen 14.07.2026 · Stand 14.07.2026
Verdienen Sie außerhalb der Eurozone (CHF, USD, GBP u. a.), greift EU-weit die Wohnimmobilienkredit-Richtlinie (2014/17/EU, Art. 23): Weicht Ihre Zahllast durch Wechselkursschwankungen um mehr als 20 % vom Ausgangswert ab, muss die Bank Sie aktiv warnen und auf ein mögliches Recht zur Umwandlung in Ihre Heimatwährung hinweisen. Die genauen Bedingungen dieses Rechts stehen im jeweiligen Kreditvertrag — wir prüfen das für Sie vor Vertragsunterschrift.
Hypothekendarlehen Spanien: Wie hoch darf die Monatsrate maximal sein?
Spanische Banken wenden bei Nicht-Residenten in der Regel die 35-%-Regel an: Die monatliche Hypothekenrate darf zusammen mit anderen Verpflichtungen (Konsumkredite, Mietverpflichtungen in DE) nicht mehr als 35 % des verfügbaren Netto-Einkommens betragen.
Beispiel
35-%-Regel angewandt
Position
Betrag
Monatliches Nettoeinkommen
5.000 €
Andere monatliche Verpflichtungen
500 € (Konsumkredit)
35-%-Grenze
1.750 €
Maximale neue Hypothekenrate
1.250 €
Bei 2,95 %, 20 J. → finanzierbare Summe
~225.000 €
Vereinfachte Rechnung. Tatsächliche Bewertung individuell durch die Bank.
Modellrechnungen ohne Gewähr. Keine verbindlichen Angebote. Konditionen variieren je nach Bonität, Objekt und Bank. Keine Steuer- oder Rechtsberatung.
Wie sich diese Faktoren in Ihrem Fall zusammen auswirken, zeigt der Hypothekenfähigkeits-Check in einer Minute — inklusive des Hebels, der am meisten bringt.
Versicherungen
Gebäudeversicherung: Darf die spanische Bank sie verlangen?
Spanische Banken machen die Gebäudeversicherung regelmäßig zur Bedingung: Die Immobilie ist ihre Sicherheit, und sie muss vor der Auszahlung versichert sein. Eine gesetzliche Pflicht des Käufers ist das in Spanien nicht — Artikel 17.3 der Ley 5/2019 erlaubt der Bank, sie zu verlangen. Die Pflicht entsteht aus dem Vertrag.
Wichtig ist der zweite Teil derselben Vorschrift: Die Bank muss eine gleichwertige Police eines anderen Anbieters annehmen — beim Abschluss und bei jeder Verlängerung —, darf für deren Prüfung nichts berechnen und die Konditionen des Darlehens deswegen nicht verschlechtern. Eine Risikolebensversicherung ist gesetzlich ebenfalls nicht vorgeschrieben.
Beides gehört aber häufig zu den Produkten, die den rabattierten Zins auslösen; was dieser Rabatt wert ist, steht unter Hypothekenzinsen Spanien. Auf welchen Wert die Police lauten muss und was nicht Pflicht ist — Hausrat, Diebstahl, Leben —, steht im Wiki unter Seguro de hogar.
Kann ich meine deutsche Immobilie als Eigenkapital nutzen?
Ja, durch eine Nachranghypothek in Deutschland. Wenn Sie in Deutschland eine Immobilie haben (auch mit bestehender Erstfinanzierung), kann diese bis 80 % beliehen werden. Das so gewonnene Kapital dient als Eigenkapital für den Kauf in Spanien.
Wie lange dauert eine Hypothekenzusage?
3 Tage bis 4 Wochen, wenn die Unterlagen vollständig sind. Selbstständigkeit, mehrere Einkommensquellen oder Premium-Objekte verlangen mehr Unterlagen und können länger dauern.
Wie bekomme ich als Nicht-Resident eine Hypothek in Spanien überhaupt genehmigt?
Über Banken mit eigener Nicht-Resident-Abteilung, ausreichend nachgewiesenem Einkommen und einer Beleihung bis 70 % des niedrigeren Werts aus Kaufpreis und Tasación.
Gibt es eine Hypothek ohne Eigenkapital?
Nein, in Spanien ist immer Eigenkapital nötig. Spanische Banken beleihen Nicht-Residenten in der Regel bis 70 % des niedrigeren Werts aus Kaufpreis und Tasación, die Kaufnebenkosten von 10 bis 13 % tragen Sie selbst. Das ergibt rund 40 bis 43 % des Kaufpreises aus Eigenmitteln. Eine deutsche Immobilie lässt sich als Eigenkapital nachrangig beleihen.
Hypothekenberatung — kostenlos und unverbindlich
Wir vergleichen Banken in Spanien und Deutschland für Ihre konkrete Situation und finden die passende Lösung — auf Deutsch, ohne Vorabkosten.
Privater Kreditgeber in Spanien: Capital privado, wenn keine Bank zeichnet. Wir vermitteln ab 500.000 € — nach Prüfung des Bankwegs, nicht statt seiner.
Immobilienfinanzierung für Selbstständige in Spanien und Portugal: Banken rechnen mit dem versteuerten Gewinn, nicht dem Umsatz. Was Sie mitbringen sollten.
Verglichen wird die Ersparnis über die Restlaufzeit gegen die Wechselkosten: neue Tasación, Notar, Grundbuch und gegebenenfalls Vorfälligkeit.
Inhaltlich verantwortet von Siegfried Perini — Markenträger vor Ort seit 2019, in der Immobilienbranche tätig seit 1992, im Vermittlerregister (§ 11a GewO) als unmittelbar bei Vermittlung und Beratung mitwirkende Person eingetragen. Ansprechpartner für deutschsprachige Käufer in Spanien und Portugal. Vermittlung durch Olga Nikushkina, Immobiliardarlehensvermittlerin gemäß § 34i GewO; in Portugal über einen dort zugelassenen Vermittler.
Stand: 14.10.2026
Ihr AnsprechpartnerSiegfried PeriniSpezialist Spanien & Portugal