Baufinanzierung Spanien für den Neubau, auch auf Mallorca: Bauraten in der Bauphase finanzieren
Beim Kauf vom Bauträger entsteht die spanische Hypothek erst bei Fertigstellung. Bei der Baufinanzierung Spanien ist alles, was vorher an den Bauträger fließt, Eigenkapital — über 18 bis 36 Monate. Das gilt auch, wenn Sie einen Neubau auf Mallorca kaufen. „Genau diese Lücke lösen wir“, sagt Siegfried Perini.
Neubau Mallorca kaufen: Wer zahlt in der Bauphase die Raten?
Beim Neubau auf Mallorca wie im übrigen Spanien zahlen Sie die Bauraten in aller Regel selbst, weil die Hypothek erst bei Fertigstellung entsteht. Von den 30+ Häusern, die wir je Fall anfragen, zahlt eines jede fällige Rate direkt an den Bauträger, nachdem Sie Ihr Eigenkapital eingebracht haben. Welches Haus das ist, klären wir im Gespräch.
Baufinanzierung in Spanien: Warum scheitern Neubaukäufe an den Raten, während gebaut wird?
Bei der Baufinanzierung in Spanien zahlen in aller Regel Sie selbst die Bauraten — und das ist der Grund, warum Neubaukäufe scheitern. Die spanische Hypothek entsteht erst mit Fertigstellung, Bauabnahme und Eintragung im Registro de la Propiedad. Bis dahin zahlen die Standardbanken nichts aus, und nach der Abnahme kommt die Licencia de Primera Ocupación hinzu: gesetzlich ein bis drei Monate, in der Praxis meist drei bis sechs, vereinzelt bis zu zwei Jahre.
Über die gesamte Bauzeit von 18 bis 36 Monaten muss der Käufer die fälligen Raten des Bauträgers aus eigenem Kapital vorstrecken, typischerweise 20 bis 30 Prozent des Kaufpreises. Von 30+ Instituten, die wir je Fall anfragen, zahlt eines die Raten während der Bauzeit direkt an den Bauträger (Perini-Marktcheck). Die Alternativen sind eigenes Kapital oder die Beleihung einer lastenfreien Bestandsimmobilie — beides gehört vor den Privatvertrag.
Ja: die Beleihung einer deutschen Immobilie bis 80 % des Beleihungswerts — lastenfrei oder im Nachrang hinter laufender Vorlast (bei sehr guter Bonität). Das Kapital deckt die Raten, die spanische Einheit bleibt unbelastet. Vermittlung nach § 34i GewO.
Und bei Fertigstellung?
Eine spanische Bank übernimmt den Restkaufpreis mit bis zu 70 % des niedrigeren Werts aus Kaufpreis und Schätzwert. Welcher Weg trägt, gehört ins Erstgespräch — nicht nach dem Privatvertrag.
Die Ausgangslage
Neubau und Baufinanzierung in Spanien: Was erklären Bauträger-Prospekte nicht?
Ein spanischer Neubaukauf läuft über Reservierung, Privatvertrag und mehrere Baufortschrittsraten. In Summe sind das häufig 20 bis 30 Prozent des Kaufpreises — verteilt über zwei bis drei Jahre. Für diese Phase gibt es von spanischen Banken in aller Regel keine Finanzierung: Sie beleihen eine Immobilie, die noch nicht existiert, nicht.
Die Hypothek kommt am Ende, bei der Escritura, wenn das Objekt fertiggestellt, genehmigt und im Grundbuch eingetragen ist — bei Nicht-Residenten in der Praxis in einer Größenordnung von 60 bis 70 Prozent des niedrigeren Wertes aus Kaufpreis und Schätzwert.
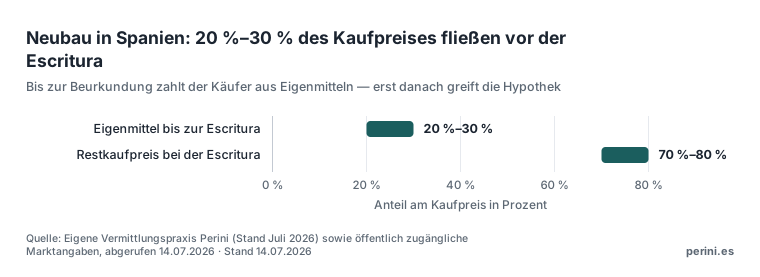
Beim spanischen Neubau kommt das Geld in der falschen Reihenfolge — erst das eigene, dann das der Bank. Reservierung, Privatvertrag und die Raten nach Baufortschritt machen zusammen 20 % bis 30 % des Kaufpreises aus und werden aus Eigenmitteln gezahlt. Die Hypothek greift erst bei der Escritura: Ein unfertiges Objekt lässt sich nicht verschreiben und damit nicht belasten. Der zweite Balken ist deshalb der Restkaufpreis, der bei der Beurkundung fällig wird — die spanische Bank deckt ihn, soweit ihre Beleihungsgrenze reicht; was darüber hinausgeht, kommt ebenfalls aus Eigenmitteln, ebenso die Kaufnebenkosten. Wer die Bauzeit ohne diese Mittel plant, gerät nicht am Ende in die Klemme, sondern am Anfang.
Quelle: Eigene Vermittlungspraxis Perini (Stand Juli 2026) sowie öffentlich zugängliche Marktangaben, abgerufen 14.07.2026 · Stand 14.07.2026
Deshalb scheitern Neubauprojekte selten an der Bank. Sie scheitern an der Bauphase — und zwar bei Käufern, deren Vermögen nicht auf dem Konto liegt, sondern in einer deutschen Immobilie.
Unser Ansatz
Zwei Rechtsordnungen, ein Kauf: Wie wird die Bauzeit finanziert, wie die Fertigstellung?
In der Bauzeit zahlt eines von 30+ angefragten Häusern die Bauträgerraten direkt, oder die Raten kommen aus einer Beleihung deutschen Bestands. Bei der Escritura übernimmt eine spanische Bank den Restkaufpreis, oder der Bauträger-Hypothekenanteil wird per Subrogación übernommen.
Bauphase
Bauzeit
Weg 1: Eines von 30+ angefragten Häusern zahlt die fälligen Bauträgerraten direkt, sobald das Eigenkapital eingebracht ist. Weg 2: Die Raten werden über eine Beleihung deutschen Bestands dargestellt — Sicherheit und Recht bleiben deutsch, die spanische Einheit ist noch gar nicht beleihbar. Vermittlung nach § 34i GewO.
Fertigstellung
Spanien
Bei der Escritura übernimmt eine spanische Bank den Restkaufpreis — oder der Bauträger-Hypothekenanteil wird per Subrogación übernommen. Vermittelt von Perini Finance & Property — § 34i GewO, in Portugal über einen dort zugelassenen Vermittler.
Grenze
Wo es nicht geht
Reicht das Eigenkapital für den ersten Schritt nicht und gibt es keinen lastenfreien Bestand, bleiben Eigenmittel oder der Kauf einer bereits fertiggestellten Einheit. Das sagen wir im Erstgespräch — nicht nach dem Privatvertrag.
Welche Neubau-Fälle aus unserer Beratung zeigen die Bauphase?
Neubau Mallorca: Kaufen vom Bauträger ist der Fall, der bei uns am häufigsten angefragt wird — die beiden folgenden Praxisberichte zeigen, wie die Bauphase dort in der Praxis finanziert wurde.
Autor & regulatorische Trennung. Inhaltlicher Autor: Siegfried Perini. Hypothekenvermittlung in Spanien und Portugal erfolgt über die §34i-Erlaubnis von Olga Nikushkina; in Portugal über einen dort zugelassenen Vermittler. Diese Information ersetzt keine Rechts- oder Steuerberatung. Die rechtliche Prüfung von Bauträgerverträgen gehört in die Hand eines spanischen Anwalts.
Häufige Fragen
Wer finanziert einen Neubau in Spanien für Nicht-Residenten, und worauf achten?
Für die Bauphase selbst finanziert eine spanische Standardbank in aller Regel nicht — sie beleiht keine Immobilie, die noch nicht existiert. Von den 30+ Häusern, die Perini Finance & Property je Fall anfragt, zahlt eines jede fällige Rate direkt an den Bauträger, nachdem das Eigenkapital eingebracht ist.
Der zweite Weg ist die Beleihung deutschen Bestands (§ 34i GewO). Bei Fertigstellung übernimmt eine spanische Bank den Restkaufpreis mit bis zu 70 % des niedrigeren Werts aus Kaufpreis und Schätzwert. Worauf zu achten ist: Welcher Weg trägt, hängt an Eigenkapital, Bonität und Objekt — das gehört ins Erstgespräch, nicht erst nach dem Privatvertrag.
Neubau Spanien: Welche Raten fallen vor der Fertigstellung an?
Vor der Fertigstellung fallen Reservierung, Privatvertrag und die Raten nach Baufortschritt an, zusammen häufig 20 bis 30 Prozent des Kaufpreises. Sie verteilen sich über zwei bis drei Jahre und werden aus Eigenmitteln gezahlt. Die Hypothek greift erst bei der Escritura.
Neubauprojekt im Blick: Wie rechnen wir die Bauphase gemeinsam durch?
Im kostenlosen Erstgespräch klären wir, wie viel Eigenkapital die Bauphase tatsächlich verlangt, ob die Bauraten direkt von der Bank an den Bauträger fließen oder eine deutsche Bank gegen Bestand einspringt und was bei Fertigstellung übrig bleibt — bevor Sie den Privatvertrag unterschreiben.
Inhaltlich verantwortet von Siegfried Perini — Markenträger vor Ort seit 2019, in der Immobilienbranche tätig seit 1992, im Vermittlerregister (§ 11a GewO) als unmittelbar bei Vermittlung und Beratung mitwirkende Person eingetragen. Ansprechpartner für deutschsprachige Käufer in Spanien und Portugal. Vermittlung durch Olga Nikushkina, Immobiliardarlehensvermittlerin gemäß § 34i GewO; in Portugal über einen dort zugelassenen Vermittler.
Stand: 13.10.2026
Ihr AnsprechpartnerSiegfried PeriniSpezialist Spanien & Portugal