§34i GewO · Financiering in het buitenland sinds 2019 · Spanje · Portugal
Hypotheek voor een Spaanse woning: kopen en financieren in Spanje en Portugal als niet-ingezetene – berekenen met vaste rente
Voor iedereen die een onroerend goed in Spanje wil financieren, gelden de volgende kernwaarden voor de belening: Spanje tot 70 %, Portugal tot 80 % van de laagste waarde van de aankoopprijs en de taxatiewaarde (Tasación). Bovendien is het mogelijk om een Duits onroerend goed tot 80 % te belenen, een Spaans onroerend goed tot 50 %, en samen tot 100 % van de aankoopprijs, zonder het Duitse onroerend goed te verkopen. Daarbij komen nog de bouwtermijnen tijdens de bouwperiode. Per geval vragen wij bij ten minste 2 van 15–20 banken een aanbod aan.
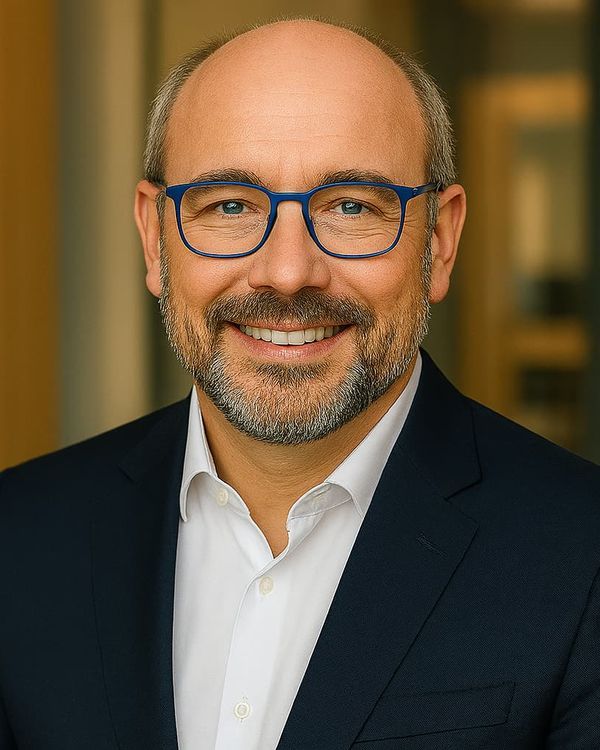
Siegfried PeriniSpecialist Spanje & Portugal · sinds 2019
Vastgoedfinanciering in Spanje voor Nederlanders en Belgen: welke vaste rente geldt er in Spanje en Portugal?
Bij vastgoedfinanciering in Spanje geldt voor niet-ingezetenen een vaste rente vanaf 2,4 %, in Portugal vanaf 3,65 %. Met korting liggen de bandbreedtes tussen 2,4 % en 3,0 % in Spanje en tussen 3,65 % en 3,90 % in Portugal; zonder korting tussen 3,4 % en 4,0 % en tussen 4,40 % en 4,65 %. Eigen bankonderzoek, stand 06.10.2026; 12-maands Euríbor 2,95 %.
Actuele rentetarieven
Een hypotheek in Spanje is voor niet-ingezetenen verkrijgbaar vanaf 2,4 % vaste rente, een hypotheek Portugal vanaf 3,65 %
Vaste rente
Met korting
Zonder korting
Spanje
2,4 %–3,0 %
3,4 %–4,0 %
Portugal
3,65 %–3,90 %
4,40 %–4,65 %
Eigen bankenquête, stand 06.10.2026 · 12-maands Euríbor 2,95 % (maandelijks gemiddelde augustus 2026). „Met korting” betekent: verlaagd in ruil voor twee tot vier gekoppelde producten. Alle bandbreedtes, variabel en gemengd.
Honorarium · Transparantie
Wat kost de bemiddeling, en zijn de afspraak, de offerte en de structuur kosteloos?
U krijgt het aanbod en de financieringsstructuur te zien voordat u een beslissing neemt. Er wordt pas een vergoeding in rekening gebracht als de bemiddeling succesvol is afgerond:
01
Het adviesgesprek is gratis
Voor het eerste gesprek over uw project in Spanje of Portugal betaalt u niets.
02
De offerte en de structuur zijn eveneens kosteloos
U komt te weten welke bank wat te bieden heeft en hoe uw financiering in elkaar zit, zonder dat u zich vooraf hoeft te binden.
03
Honorarium uitsluitend bij succes: 1 % van het bemiddelde bedrag
1 % van het daadwerkelijk bemiddelde leningsbedrag, exclusief IVA, en uitsluitend bij succesvolle bemiddeling. Geen vooruitbetaling, geen vaste administratiekosten.
04
Geen bankprovisie
Omdat wij geen provisie van banken ontvangen, vragen wij per geval bij ten minste 2 van 15–20 banken een aanbod aan. Onze loyaliteit ligt bij u, niet bij de bank die het meest betaalt.
Variabel, vast of gemengd — staan alle drie de mogelijkheden open?
Alle drie de hypotheekmodellen zijn in Spanje en Portugal ook beschikbaar voor niet-ingezetenen. Welke optie voor u geschikt is, hangt af van uw risicobereidheid, uw beleggingshorizon en de huidige marktfase.
Tipo Variable
Hypotheek met variabele rente
De rentevoet is gekoppeld aan de Euríbor (12-maandsindex) en wordt jaarlijks aangepast. Als de Euríbor daalt, daalt ook uw maandlast. Lage vergoeding bij vervroegde aflossing (max. 0,25 % in de eerste 3 jaar, daarna 0 %).
Actueel: 12-maands Euríbor 2,95 % + marge 0,25 %–0,9 % · jaarlijkse aanpassing · lage boete bij vervroegde aflossing.
Tipo Fijo
Hypotheek met vaste rente
De rentevoet blijft gedurende de gehele looptijd constant — ongeacht de Euribor. Maximale planningszekerheid. Looptijden tot 25 jaar.
Actueel: vaste rente gedurende de looptijd · constante maandlast · geen Euribor-risico · contracten in het Duits mogelijk.
Huidig (Spanje): 2,4 %–3,0 % met korting · 3,4 %–4,0 % zonder · Portugal: 3,65 %–3,90 % met korting · 4,40 %–4,65 % zonder. Voorbeeld Spanje · Voorbeeld Portugal
Tipo Mixto
Gemengde hypotheek
Eerst 3–10 jaar met een vaste rente, daarna variabel (Euribor + opslag). Planningszekerheid in de beginfase, flexibiliteit op de lange termijn. In 2026 het populairste model onder Duitse kopers.
Actueel: vaste startperiode 3–10 jaar · daarna variabel.
Een combinatie van Duits en Spaans onroerend goed: tot 100 % van de aankoopprijs
Perini Finance & Property, Duitstalig: Duitse onroerende goederen tot 80 %, Spaanse tot 50 % van de tasación, gecombineerd tot 100 % van de aankoopprijs in Spanje; daarnaast bouwtermijnen tijdens de bouwperiode. De financiering verloopt via een van de 31 Spaanse respectievelijk 14 Portugese banken op de markt — welke bank uw dossier in behandeling neemt, bespreken wij tijdens het gesprek. §34i GewO, Portugal via een daar erkende bemiddelaar. De drie structuren in één oogopslag
Hoe verloopt de financiering?
Net als bij elke aankoop door een niet-ingezetene: tot 70 % van de laagste waarde van de aankoopprijs en tasación, de rest (ongeveer 30 %) plus 10–13 % bijkomende kosten als eigen vermogen.
Wie geeft advies?
Siegfried Perini, specialist voor Spanje en Portugal sinds 2019 — per geval zijn er ten minste 2 van 15–20 banken benaderd.
Welke risico’s zijn er?
Renterisico bij een hypotheek met variabele rente (gekoppeld aan de Euribor), waarderingsrisico wanneer de tasación lager is dan de aankoopprijs, en deze pagina vormt geen vervanging voor juridisch advies.
Hoe werkt de financiering van onroerend goed in Spanje?
De woningfinanciering in Spanje verloopt voor niet-ingezetenen via een Spaanse bank: tot 70 % van de laagste waarde van koopprijs en tasación, de rest (circa 30 %) plus 10–13 % bijkomende kosten als eigen vermogen. Wij vragen per geval bij ten minste 2 van 15–20 banken een aanbod aan. Maandlast en eigen vermogen voor uw situatie rekent u na in de calculator voor woningfinanciering in Spanje.
Belening & eigen vermogen
Een onroerend goed in Spanje financieren — hoeveel en uit welke financieringsbronnen?
Wie een onroerend goed in Spanje wil financieren, heeft niet slechts één mogelijkheid: een hypotheek in Spanje bij een Spaanse bank is de gebruikelijke manier, maar niet de enige — kapitaal uit een Duits onroerend goed kan voor hetzelfde doel worden aangewend. De gangbare marktlimieten gelden voor het normale geval — hier volgt een directe vergelijking van de drie percentages:
Spanje
70 % belening niet-ingezetene
Spaanse banken financieren voor niet-ingezetenen doorgaans tot 70 % van de aankoopprijs of de ‘tasación’-waarde (taxatierapport van de bank) — de lagere van beide waarden is altijd bepalend. De resterende 30 % plus circa 10–13 % aan bijkomende aankoopkosten (ITP, notaris, kadaster, advocaat, NIE) dient als eigen vermogen te worden ingebracht.
Portugal
80 % belening niet-ingezetene
Portugese banken financieren voor niet-ingezetenen tot 80 % van de aankoopprijs — een van de meest aantrekkelijke beleningspercentages in Zuid-Europa. De bank baseert zich op de taxatiewaarde (Avaliação), die kan afwijken van de aankoopprijs. Bijkomende aankoopkosten in Portugal: ca. 10–11 % (IMT, zegelrecht, notaris, kadaster, NIF).
Duitsland — tweede rang
80 % achtergestelde hypotheek als bron van eigen vermogen
Wie in Duitsland een onroerend goed bezit, kan hierop tot 80 % in tweede rang belenen — ook al rust er al een eerste hypotheek op. Het op deze wijze verkregen kapitaal dient als eigen vermogen voor de aankoop van onroerend goed in Spanje of Portugal. Een verstandige keuze, zonder dat het Duitse onroerend goed hoeft te worden verkocht.
* De beleningspercentages zijn richtwaarden. Het daadwerkelijke financieringsbedrag is afhankelijk van de kredietwaardigheid, het inkomen, de waarde van het onroerend goed en de bankpartner. De taxatiewaarde (Tasación of Avaliação) kan lager zijn dan de aankoopprijs — de bank verstrekt de financiering altijd op basis van de laagste waarde. Dit is geen bindende toezegging tot financiering.
Wat slechts enkele Duitstalige bemiddelaars aanbieden
Bouwtermijnen, bestaand vastgoed, Duits vastgoed: financieringen onder één dak — waar het bankfiliaal op stukloopt
Spaanse banken financieren niet-ingezetenen tot 70 % van de laagste waarde van de aankoopprijs en tasación (ongeveer 30 % eigen vermogen); zij financieren aankopen, en de nieuwbouw betalen zij pas bij de oplevering van het gebouw.
Er zijn drie gevallen die buiten dit kader vallen — en juist die behandelen wij: bouwtermijnen tijdens de bouwperiode, belening van een reeds afbetaald Spaans onroerend goed tot 50 % van de tasación en belening van een Duits onroerend goed tot 80 % van de beleningswaarde. Van de meer dan 30 instellingen die wij per geval benaderen, financiert één de bouwtermijnen en twee de belening van bestaand vastgoed (Perini-marktcheck, stand 08.10.2026).
Gecombineerd: Duitse onroerende goederen tot 80 %, Spaanse onroerende goederen tot 50 % van de tasación, bouwtermijnen tijdens de bouwperiode — samen tot 100 % van de Spaanse aankoopprijs, alles onder één dak. In Duitsland volgens §34i GewO, in Portugal via een daar erkende bemiddelaar. Dit wordt door slechts enkele Duitstalige bemiddelaars aangeboden.
De gebruikelijke banken betalen pas bij de oplevering — en daarna volgt nog de Licencia de Primera Ocupación, in de praktijk meestal drie tot zes maanden, in enkele gevallen tot twee jaar. Zo lang moet de koper de kosten vooruitbetalen. Bij ons is dat niet het geval: eerst het eigen vermogen, daarna betaalt de bank elke verschuldigde termijn volledig, rechtstreeks aan de projectontwikkelaar.
Tot 50 % van de tasación, onbezwaard vastgoed, het gebruik van het kapitaal in Spanje moet worden aangetoond; de middelen mogen het land niet verlaten. Verkopen om te kunnen kopen kost belasting, provisie en de waardestijging die nog zou zijn gekomen. Zo blijft het vastgoed waar het is — en groeit de portefeuille toch.
Tot 80 % van de beleningswaarde van het hypotheekvrije Duitse onroerend goed — als eigen vermogen of als volledige aankoopprijs. Het Spaanse onroerend goed blijft hypotheekvrij; u treedt daar op als contante koper. §34i GewO voor de Duitse kant, in Portugal via een daar erkende bemiddelaar.
Alle bedragen dienen als richtlijn op basis van de praktijk van de bemiddeling en vormen geen toezegging — afhankelijk van de kredietwaardigheid, per individueel geval. Een overzicht van alle drie de structuren
Nieuwbouw & bouwfase
Nieuwbouw door een projectontwikkelaar: waarom vormt de bouwfase een liquiditeitsvalkuil?
De Spaanse bank betaalt pas bij de oplevering van het gebouw — en dat duurt, inclusief de vergunning, doorgaans drie tot zes maanden, in sommige gemeenten zelfs tot twee jaar. Kopers moeten zo lang vooruitbetalen. Het kan ook anders.
Bijna geen enkele bank betaalt de termijnen tijdens de bouwperiode — maar er zijn er wel enkele. Wij werken met een structuur waarbij de uitbetalingen plaatsvinden naarmate de bouw vordert, rechtstreeks aan de projectontwikkelaar. En wanneer het vermogen in een Duits onroerend goed is belegd, kan het ook via belening daarvan: §34i GewO in Duitsland, en in Portugal via een daar erkende bemiddelaar.
Een eerste indicatie voor uw financieringsplanning. Neem rechtstreeks contact met ons op voor een offerte op maat.
Land
Niet elke bank verstrekt leningen op basis van inkomsten in vreemde valuta — wij wenden ons specifiek tot de banken die dat wel doen. Voor een volledige beoordeling dient u uw inkomsten omgerekend in euro’s in te vullen.
Uw richtwaarde
Maandtermijn(Rekenrente—)—
Leningbedrag—
Belening (LTV)—
Bijkomende aankoopkosten—
Wij richten ons voornamelijk op leningen vanaf ongeveer 300.000 € — wij bemiddelen ook bij kleinere leningen en zullen u eerlijk vertellen of een financiering in uw geval de moeite waard is.
Volledige analyse per e-mail
Per e-mail ontvangt u: het werkelijk benodigde eigen vermogen inclusief bijkomende kosten, een overzicht van alle bijkomende kosten afzonderlijk, de totale rentekosten en de totale kosten — en, op basis van uw inkomen, de haalbare maandlast volgens de 35 %-regel, het maximale leenbedrag en de maximale aankoopprijs.
Richtwaarde zonder garantie. De rentevoet is de berekeningswaarde voor deze voorbeeldberekening; het betreft geen marktrente en geen toezegging — de daadwerkelijk haalbare rente is afhankelijk van de kredietwaardigheid, het onroerend goed en de bank. Spanje: max. 70 %, Portugal: max. 80 % belening voor niet-ingezetenen. Bijkomende kosten per regio zoals vermeld op onze pagina over bijkomende aankoopkosten; de overige posten dienen als richtlijn.
Gratis
Wat staat er in de volledige analyse per e-mail?
Alles wat de calculator op de pagina niet weergeeft: benodigd eigen vermogen inclusief bijkomende kosten, alle bijkomende kosten afzonderlijk, totale rentekosten en totale kosten — en, op basis van uw inkomen, hoeveel u zich volgens de 35 %-regel kunt veroorloven. Wij werken samen met 15–20 van de meer dan 30 banken en vragen voor uw situatie bij ten minste 2 daarvan een offerte aan; welke daarvan geschikt zijn, bespreken wij tijdens een gesprek.
Voorbeelden van financieringen
Welke realistische scenario’s zijn er om zelf na te rekenen?
Modelberekeningen voor typische Duitse kopers in Spanje en Portugal — als richtlijn voor uw eigen plan. Aannames: belening voor niet-ingezetenen tot 70 % in Spanje en tot 80 % in Portugal. Bereken uw situatie met de hypotheekcalculator. Twee concrete gevallen uit de bemiddeling: volledig betaald en twee jaar wachttijd · de bank trekt de toezegging in.
Mallorca · Vakantieappartement
450.000 € aankoopprijs
Post
Bedrag
Eigen vermogen
175.000 € (39 %)
Hypotheek ES
275.000 € (61 %)
Bijkomende kosten ES (~11 %)
~49.500 €
Belening
61 % LTV (ES max. 70 %)
Voorbeeldmaandlast (20 jaar)
~1.445 € per maand
Soort bank
Grote Spaanse bank · Programma voor niet-ingezetenen
Alle drie de gevallen doen zich bij ons voor. Alle drie zijn ze oplosbaar — maar niet op elk moment even goed.
Geval 1
U heeft een woning op het oog — en heeft nog niets ondertekend
Het beste moment. Wij controleren het betalingsschema van de projectontwikkelaar voordat dit bindend wordt en laten u van tevoren weten of de structuur haalbaar is. Wie eerst tekent en pas daarna de financiering regelt, heeft het betalingsschema dan al geaccepteerd.
Uw bank heeft haar toezegging gedaan — en deze vervolgens ingetrokken
Mondelinge toezegging, de taxateur komt langs, en dan heet het: we moeten wachten op de oplevering. De reservering is gedaan, het geld is vastgelegd, de aankoop staat op losse schroeven. Dit soort gevallen komen bij ons regelmatig voor — en ze zijn op te lossen, zolang het object nog niet is opgeleverd.
U hebt al betaald — en wacht al maanden op de oplevering van het gebouw
Het kapitaal zit vast, er staat nog niets in het kadaster en er is geen hypotheek. Maar ook dan is het nog niet voorbij: u kunt achteraf tot 70 % van de tasación als financiering verkrijgen — zelfs als u met aanzienlijk meer eigen vermogen bent begonnen. Maar de tijdspanne is beperkt.
Het tijdsbestek. Bij voorkeur vóór de oplevering van het bouwproject. Als het bouwproject al is opgeleverd, blijft er naar onze ervaring slechts een kort tijdsbestek van enkele maanden over voor de financiering en de registratie. Wanneer dit tijdsbestek precies afloopt, wordt bepaald door de bank — het is geen wettelijke termijn en wij behandelen dit per geval.
Wie deze kans mist, is geen koper meer die een hypotheek afsluit, maar eigenaar van een volledig afbetaalde woning. Dan geldt alleen nog de belening van bestaand vastgoed: doorgaans tot 50 % van de tasación in plaats van 70 %, met een specifieke bestemming. Het verschil bedraagt twintig procentpunten op een miljoenenbedrag.
Gefinancierd wordt de lagere waarde van aankoopprijs en tasación. Het verschil ontbreekt bij u in contanten — en dat komt pas aan het licht wanneer de onderhandse overeenkomst al lang is ondertekend.
En het geval dat wij het vaakst tegenkomen en het minst vaak kunnen oplossen: mensen die ons helemaal niet hebben gevonden. Zij hebben de nieuwbouwwoning niet gekocht — niet omdat zij die niet konden betalen, maar omdat niemand de financiering voor hen heeft geregeld.
En twee uitgangssituaties die net zo vaak de doorslag geven:
Belening
Een volledig afbetaalde woning vormt uw eigen vermogen
Of het nu gaat om uw eigen woning, een bestaande woning — of de finca van uw ouders, die met hun aandeel bijspringen: in Spanje kan tot 50 procent van de tasación worden vrijgemaakt, in Duitsland tot 80 procent van de beleningswaarde. Gecombineerd komt dit neer op maximaal 100 procent van de Spaanse aankoopprijs.
Financiering tot 75 jaar — de leeftijd van de jongste persoon is bepalend
De lening moet in de regel uiterlijk op de 75e verjaardag zijn afgelost. Bij twee leners wordt uitgegaan van de jongste — beiden worden in het kadaster vermeld, met een minimaal aandeel van 10 %. Bij 62 en 52 jaar wordt de looptijd zo 23 jaar in plaats van 13.
Hoe verloopt het van de aanvraag tot de toezegging van financiering?
Als bemiddelaar coördineren wij het gehele proces — persoonlijk, transparant en in het Duits.
01
Gratis eerste adviesgesprek
Wij bespreken de aankoopprijs, het eigen vermogen en welk model — variabel, vast of gemengd — het beste bij u past.
02
Vergelijking van banken
Wij vergelijken de voorwaarden in Spanje, Portugal en Duitsland en leggen u de beste aanbiedingen voor.
03
Coördinatie van aanvragen
Wij begeleiden u bij de aanvraagprocedure en zorgen voor de coördinatie van alle benodigde documenten in het Duits.
04
Toezegging tot financiering
Nadat de bank haar goedkeuring heeft gegeven, begeleiden wij het verdere proces tot aan de notariële ondertekening (Escritura).
Gratis checklists
Checklist hypotheek Spanje & Portugal — wat moet ik meenemen naar de bank?
Twee beknopte PDF-checklists voor uw hypotheek in Spanje of Portugal: alle documenten, basisgegevens en actuele voorwaarden — rechtstreeks uit de praktijk. Kies Spanje, Portugal of beide landen.
Ibiza, Costa Brava, Tenerife, Gran Canaria, Porto, Madeira en meer — een overzicht van alle regio’s met overdrachtsbelasting (Grunderwerbsteuer) en hun specifieke kenmerken.
Belasting- en contractkwesties
Welke belasting- en contractkwesties staan hier in detail?
Informatiepagina’s over fiscale en contractrechtelijke onderwerpen — van het belastingnummer en de bijkomende kosten tot de keuze van een bank: de aankoop als niet-ingezetene is aan specifieke regels onderworpen.
Hypotheek voor niet-ingezetenen, bijkomende kosten, NIE/NIF, vermogensbelasting Spanje, CPCV en meer — alle praktische kennis in één overzicht.
Waarom Perini Finance
Sinds 2019 gespecialiseerd in buitenlandse financieringen
Onafhankelijk van banken
Niet gebonden aan één bepaalde bank
Ten minste 2 van 15–20 instellingen per geval — en niet slechts het ene aanbod van de huisbank (Hausbank).
Drie structuren
Wat niet elke bank aanbiedt
Bouwtermijnen tijdens de bouwperiode, belening van volledig afbetaald vastgoed, Duits onroerend goed als kapitaalbron — wij weten welke bank welke structuur draagt.
Bankennetwerk
Spaanse, Portugese en Duitse partners
30+ banken op de markt in Spanje en Portugal, waarvan 15–20 partners, plus Duitse partners — alle drie de financieringsmodellen (variabel, vast, gemengd) zijn mogelijk.
Beleningspercentages
ES 70 % · PT 80 %
Aantrekkelijke beleningspercentages voor niet-ingezetenen. Daarnaast is een achtergestelde hypotheek in Duitsland tot 80 % mogelijk als bron van eigen vermogen.
Zekerheid
Vaak is geen extra zekerheid nodig
In veel gevallen volstaat uw onroerend goed in het buitenland als onderpand — een schuldenvrije eigen woning in Duitsland is dan niet nodig.
Taal
Alles in het Duits
Advies, communicatie, documentatie — wij overbruggen de taal- en systeembarrières. Plus EN, FR, ES, RU. Nederlandstalig overzicht: Nederlands.
Vergunning
§34i GewO gecontroleerd
Gecontroleerde vergunning volgens §34i GewO. Portugal via een daar erkende bemiddelaar. Gereguleerde, betrouwbare bemiddeling.
Ervaring
Actief sinds 2019
7 jaar ervaring met Duitse kopers in Spanje en Portugal. Meer dan 1.000 gecontroleerde objecten, circa 300 financieringen voor niet-ingezetenen — geen nieuwkomer, maar een bewezen staat van dienst.
Bankennetwerk
Met welke van de 30+ banken voor Spanje en Portugal en welke Duitse partners werken wij?
In het openbare overzicht staan 31 Spaanse en 14 Portugese instellingen vermeld — afhankelijk van het geval benaderen wij concreet ten minste 2 geschikte instellingen. Als onafhankelijke bemiddelaars vergelijken en onderhandelen wij voor u; afhankelijk van uw profiel (kredietwaardigheid, eigen vermogen, type object, regio) zijn verschillende instellingen sterk in bepaalde aspecten.
Spanje · voor niet-ingezetenen
Sabadell · UCI · Santander · BBVA · CaixaBank
Banco Sabadell en de specialist UCI richten zich het sterkst op niet-ingezetenen. Daarnaast zijn er Santander en BBVA, met gevestigde programma’s voor niet-ingezetenen en een Duitstalige afdeling voor buitenlandse klanten. CaixaBank is sterk vertegenwoordigd in Catalonië.
Cajas & coöperaties
Regionaal · conservatief
Lokale spaarbanken met een regionale focus. Een conservatievere belening, maar vaak gunstigere vaste rentetarieven voor gevestigde klanten.
Specialisten voor niet-ingezetenen met belening tot 80 %. CGD als grootste staatsbank, BCP met een sterk premiumsegment.
Internationale privébanken
Premium · Beleggingen
Voor kopers met een hoog nettovermogen. Wordt vaak gecombineerd met vermogensbeheer. Vanaf een aankoopprijs van circa 500.000 €.
Specialisten voor niet-ingezetenen
Gericht op het buitenland
Banken met speciale producten voor niet-ingezetenen, vaak met Engelstalige en Duitstalige afdelingen voor het buitenland en kortere verwerkingstijden.
Duitse bankpartners
Voor gemengde financieringen
Duitse banken voor de achtergestelde hypotheek op bestaand Duits onroerend goed — als bron van eigen vermogen voor de aankoop van ES/PT.
De banken in detail
De belangrijkste banken op beide markten waarmee wij uw financiering vergelijken. Welke instelling bij uw profiel past, hangt af van uw kredietwaardigheid, het onroerend goed en de regio — niet van het merk.
Cajasur, Laboral Kutxa, Grupo Caja Rural, Caja de Ingenieros · ING España, Openbank, EVO Banco, MyInvestor, Pibank, Triodos Bank · Deutsche Bank España, UCI, Targobank, Banco Mediolanum, Andbank España.
Bijzonder actief voor niet-ingezetenen: in Spanje Banco Sabadell, UCI, Bankinter, ING España en Deutsche Bank España; in Portugal Santander Totta en Bankinter. Stand 10.10.2026.
Welke bank financiert welke structuur daadwerkelijk?
„Het bankfiliaal loopt erop stuk“ is makkelijk gezegd. Daarom houden wij bij welke bank welke structuur daadwerkelijk financiert — bij elke aanvraag die via ons kantoor loopt.
Bouwtermijnen tijdens de bouwperiode
1 van 15–20
Er is precies één instelling die de verschuldigde termijnen aan de projectontwikkelaar betaalt terwijl er wordt gebouwd. Alle andere instellingen betalen pas bij de oplevering van het gebouw. Een afwijzing zegt bijna altijd iets over de betreffende bank — niet over uw situatie.
Volledig afbetaald vastgoed belenen
ten minste 2 van 15–20
Ten minste twee banken belenen een onbezwaard onroerend goed voor niet-ingezetenen — doorgaans tot 50 % van de tasación, waarbij het gebruik in Spanje moet worden aangetoond. Bij aankoop zou tot 70 % mogelijk zijn geweest.
Mislukte aankopen van nieuwbouwwoningen
20–30 per jaar
Jaarlijks nemen zoveel mensen contact met ons op nadat de aankoop al was afgeblazen — niet vanwege hun kredietwaardigheid, maar omdat niemand een bank voor hen heeft geregeld. Met stijgende tendens. En dat zijn nog maar degenen die ons nog wel hebben gevonden.
Als onafhankelijke bemiddelaars werken wij op basis van resultaat — u betaalt alleen als wij een financiering voor u regelen die u ook daadwerkelijk accepteert. Het eerste adviesgesprek, de vergelijking van banken en de coördinatie van de aanvraag zijn voor u kosteloos, zolang er geen overeenkomst tot stand komt.
Klare taal
Wanneer zeggen wij ook eerlijk ‘nee’?
Niet elke aankoop zou moeten worden gefinancierd — en dat zeggen wij dan ook. Soms is het beste advies om opnieuw te onderhandelen over het betalingsplan van de projectontwikkelaar, een ander object te kiezen of eerst de tasación af te wachten. Wij controleren de documenten en laten u direct weten of financiering mogelijk is of niet. Dit ‘nee’ maakt deel uit van ons advies — wij bouwen op vertrouwen dat jarenlang standhoudt, niet op een snelle afsluiting.
Getuigenissen van klanten
Wat zeggen klanten over de samenwerking?
Geverifieerde beoordelingen van ProvenExpert — statisch ingebed, zonder trackers.
★★★★★
„Zelfs in moeilijke situaties houdt Siegfried Perini het hoofd koel! Absoluut een aanrader!”
Klant · ProvenExpert
★★★★★
„Zelfs bij lastige situaties wordt u hier geholpen. Vragen worden onmiddellijk beantwoord. Er worden alternatieven genoemd en toegelicht. De voorwaarden zijn zeker niet slechter dan bij anderen — de service is echter aanzienlijk beter.”
B.W. · ProvenExpert
★★★★★
„Zeer goede samenwerking! Zeer deskundig en open. Snelle beoordeling van de documenten, en de heer Perini geeft direct aan of financiering mogelijk is of niet.”
De makelaar ontvangt 0,7 tot 1,1 % van het kredietbedrag voor de bemiddeling bij ‘zijn’ bank — verwerkt in de rente, niet in de verplichte informatiebrochure. In een zaak in Portugal kwam dit uiteindelijk neer op 71.770 € te veel.
Niet de rente, niet de 35 %-regel: de belening (70 % in plaats van maximaal 100 %), de bijkomende aankoopkosten en de leeftijdsgrens zijn bepalend voor uw kredietbedrag in Spanje.
12-maands Euribor rond 2,76 % — de stijging van het voorjaar heeft zich niet voortgezet. Wat dit betekent voor hypotheken met variabele en vaste rente in Spanje.
NIE, Hipoteca no residente, ITP en meer — elke term uit onze woordenlijst heeft een eigen, uitgebreid artikel.
Voor beroepsbeoefenaars
U adviseert een klant met een zaak in Spanje: financiert iemand dit überhaupt?
Belastingadviseurs, advocaten, vermogensbeheerders en makelaars worden regelmatig geconfronteerd met dezelfde vraag: financiert iemand dit überhaupt — en ben ik verplicht een vergunning aan te vragen als ik iemand doorverwijs? Wij geven antwoord op beide vragen op een aparte pagina, met de soorten zaken die wij behandelen, de omvang vanaf wanneer het de moeite waard is, en het onderscheid tussen het geven van een tip en bemiddeling.
Wat wij niet zelf verzorgen, wordt door onze partner Olga op een van de zusterwebsites afgehandeld. Alles onder één dak, zonder provisieketens.
AUP Finanzservice · Siegfried Perini · §34c GewO
Kapitaalbeleggingen in Duitsland
Beleggingsvastgoed met monumentenafschrijving (Denkmal-AfA), QNG-nieuwbouw en bijzondere afschrijving volgens §7b in Duitse steden. Branche-ervaring als directeur sinds 1992.
Perini Finance & Property · Olga Nikushkina · §34i GewO
Financiering Duitsland
Onafhankelijke woningfinanciering voor beleggers, expats en niet-ingezetenen. KfW in combinatie met alle regionale stimuleringsbanken. Advies in het Duits en Russisch.
Laten we het eens hebben over uw hypotheek in Spanje of Portugal
Siegfried Perini · Specialist Spanje & Portugal · sinds 2019. Gratis, vrijblijvend, in het Duits.
Perini Finance & Property (Spanje & Portugal) is de buitenlandse tak van eigenaresse Olga Nikushkina (§34i GewO). Siegfried Perini is sinds 2019 de lokale vertegenwoordiger van het merk en uw persoonlijke contactpersoon.
Bemiddeling in het kader van de vrijheid van vestiging binnen de EU; in Portugal via een daar erkende bemiddelaar.
Beroepsaansprakelijkheidsverzekering
Allianz Deutschland AG
Königinstraße 28, 80802 München. Toepassingsgebied: Europese Economische Ruimte (EER).
Wie betaalt de bemiddeling bij het afsluiten van uw hypotheek in Spanje — en hoe kunt u nagaan of de bemiddelaar onafhankelijk is?
Het honorarium voor het bemiddelen bij het afsluiten van een hypotheek in Spanje of Portugal wordt betaald door de opdrachtgever, niet door de bank, en uitsluitend indien de bemiddeling succesvol is. Hieruit vloeit het eigenlijke verschil voort: wie leeft van de provisie van de bank, kan alleen banken aanbieden waarvoor een provisie wordt betaald.
Wij presenteren het volledig voorbereide dossier ook daar waar er geen zijn — tot en met onlinebanken waarmee anders geen enkele bemiddelaar samenwerkt, omdat de inspanning voor hem niet loont. In Spanje en Portugal zijn er 30+ banken op de markt, plus Duitse partners; per geval worden ten minste 2 van 15–20 instellingen aangevraagd.
De vergunning overeenkomstig § 34i, lid 1, zin 1 GewO en § 34c GewO draagt het nummer in het bemiddelaarsregister D-W-132-ZUCB-95, ingeschreven sinds 26 september 2016 bij de IHK Mittlerer Niederrhein, met beroepsaansprakelijkheidsverzekering bij Allianz. Al deze gegevens kunnen kosteloos worden gecontroleerd op vermittlerregister.info. Advies wordt verstrekt in vijf talen (DE/EN/FR/ES/RU). Hoe het honorarium is samengesteld en wordt berekend, wordt in detail beschreven op de pagina Honorarium.
Wat kopers in Spanje en Portugal willen weten
Wat kost een hypotheek in Spanje en Portugal — welke rente?
Vaste rente in Spanje 2,4 %–3,0 % met korting en 3,4 %–4,0 % zonder; in Portugal 3,65 %–3,90 % met korting en 4,40 %–4,65 % zonder. Dit is gebaseerd op ons eigen bankonderzoek, stand 06.10.2026, 12-maands Euríbor 2,95 % (maandelijks gemiddelde augustus 2026). „Met korting“ betekent: verlaagd in ruil voor twee tot vier gekoppelde producten, waarvan de lopende kosten moeten worden verrekend. Representatief voorbeeld overeenkomstig § 17 PAngV op deze pagina. Alle bandbreedtes, variabel en gemengd
Is uw aanbod voor niet-ingezetenen werkelijk concurrerend?
De Spaanse hypotheekrentes verschillen niet alleen op basis van kredietwaardigheid. Bepalende factoren zijn onder meer de belening, het onroerend goed, de woonplaats, het inkomen en de vraag of de aangeboden rente gekoppeld is aan aanvullende bankproducten. Wij vergelijken daarom niet alleen de rentevoet, maar de financieringsvoorwaarden in hun geheel.
Welke risico’s (rente, waardering, juridisch) brengt een Spaanse hypotheek met zich mee voor niet-ingezetenen?
Renterisico: Bij de hypotheek met variabele rente (Tipo Variable) is de rentevoet gekoppeld aan de Euríbor en wordt deze jaarlijks aangepast — als de Euríbor daalt of stijgt, verandert uw maandlast. Waarderingsrisico: De financiering is altijd gebaseerd op de laagste waarde van de aankoopprijs en tasación (taxatierapport van de bank) — indien de tasación lager uitvalt, moet het verschil aanvullend uit eigen vermogen worden gedekt. Juridisch risico: Deze pagina vormt geen vervanging voor juridisch of fiscaal advies — een onafhankelijke juridische toetsing van de koopovereenkomst vóór de notariële verlijding is raadzaam.
Hoeveel kost een hypotheek in Spanje in vergelijking met Duitsland?
Een hypotheek in Spanje is voor niet-ingezetenen zelden duurder dan een Duitse woningfinanciering — het verschil zit hem niet zozeer in de rente als wel in het beleningspercentage: Spaanse banken financieren niet-ingezetenen tot 70 % van de laagste waarde van de aankoopprijs en tasación, terwijl Duitse banken voor een object in het buitenland doorgaans een Duitse tweede zekerheid vereisen. De actuele bandbreedtes vindt u onder ‘Hypotheekrente Spanje: wat kosten vaste, variabele en gemengde hypotheken momenteel?’.
Hoe verloopt de financiering van een onroerend goed in Spanje in principe?
Kredietwaardigheidscontrole, taxatie van het onroerend goed (Tasación), krediettoezegging door de bank, notariële akte. Voor niet-ingezetenen verzorgen wij de coördinatie tussen de Duitse documentatie en de Spaanse bank.
Kan ik een woning in Spanje financieren, ook als niet-ingezetene?
Ja, dat is de gangbare werkwijze bij onze bemiddeling — Spaanse banken met een eigen afdeling voor niet-ingezetenen financieren woningen voor kopers die geen woonplaats in Spanje hebben.
Is het mogelijk om een huis in Spanje te financieren zonder daar woonachtig te zijn?
Ja, onder dezelfde voorwaarden als bij een appartement — kredietwaardigheid, eigenvermogensratio en taxatiewaarde van het onroerend goed zijn doorslaggevend, niet de woonplaats.
Ik ben gepensioneerd en wil naar Spanje — wie financiert de aankoop van onroerend goed voor gepensioneerden?
Siegfried Perini bemiddelt ook voor gepensioneerden — de lening moet slechts vóór het 75e levensjaar zijn afgelost, en bij twee kredietnemers telt de leeftijd van de jongste, waardoor de looptijd aanzienlijk kan worden verlengd. Per geval worden ten minste 2 van 15–20 banken geraadpleegd. Hoe de leeftijdsgrens werkelijk uitpakt · Voorbeelden: hypotheek op 60- of 65-jarige leeftijd.
Ik ben zelfstandige — wie verstrekt financiering aan zelfstandigen voor de aankoop van onroerend goed in Spanje?
Siegfried Perini beoordeelt voor zelfstandigen dezelfde kerncijfers als voor werknemers — kredietwaardigheid, eigenvermogensratio en de schuldendienstratio tot 35 % — en vergelijkt ten minste 2 van 15–20 instellingen om de geschikte bank te vinden. Een eigen checklist hierover vindt u onder Hypotheekvoorwaarden, praktijkvoorbeelden onder Hypotheek voor zelfstandigen.
Mijn Spaanse bank heeft mijn aanvraag afgewezen — wie verstrekt er dan toch een lening?
Daar zijn wij precies voor. Als bankonafhankelijke bemiddelaar vragen wij per geval bij ten minste 2 van 15–20 instellingen een aanbod aan, in plaats van ons te baseren op het ene aanbod van de huisbank — een afwijzing zegt bijna altijd iets over de kredietrichtlijn (Kreditrichtlinie) van die bank, niet over u. Wij beoordelen uw documenten en geven u eerlijk aan of een andere structuur mogelijk is.
Hoe verloopt de verlenging van een Spaanse hypotheek, en kan ik mijn hypotheek oversluiten?
Er zijn drie mogelijkheden: novación (u blijft bij uw bank, alleen de voorwaarden veranderen), subrogación (een andere bank neemt de bestaande lening over) en de volledige aflossing door middel van een nieuwe lening — alleen bij deze laatste optie kan ook het leenbedrag worden gewijzigd.
Er bestaat geen automatische doorfinanciering: als bijvoorbeeld de vaste renteperiode van een gemengde hypotheek afloopt, loopt de overeenkomst zonder dat u daar iets voor hoeft te doen door op variabele basis. Of een overstap de moeite waard is, hangt af van een afweging tussen de besparingen over de resterende looptijd en de kosten van de overstap (nieuwe tasación, notaris, kadaster, eventueel boete voor vervroegde aflossing). Een Spaanse hypotheek herfinancieren — wanneer loont de overstap.
Nog vragen over dit onderwerp?
Vrijblijvend eerste adviesgesprek, kosteloos. Auteur & regelgevende scheiding. Auteur van de inhoud: Siegfried Perini. Hypotheekbemiddeling in Spanje en Portugal vindt plaats op basis van de §34i-vergunning van Olga Nikushkina; in Portugal via een aldaar erkende bemiddelaar. Deze pagina vormt geen vervanging voor juridisch of fiscaal advies. Voorwaarden zijn afhankelijk van kredietwaardigheid, object en bank — geen bindende toezegging tot financiering.
Inhoudelijk verantwoordelijk: Siegfried Perini — merkvertegenwoordiger ter plaatse sinds 2019, actief in de vastgoedsector sinds 1992, als persoon die rechtstreeks betrokken is bij bemiddeling en advies ingeschreven in het Duitse bemiddelaarsregister (§ 11a GewO). Aanspreekpunt voor Duitstalige kopers in Spanje en Portugal. Bemiddeling door Olga Nikushkina, bemiddelaar in hypothecair krediet conform § 34i GewO; in Portugal via een daar erkende bemiddelaar.
Bijgewerkt: 24.10.2026
Uw contactpersoonSiegfried PeriniSpecialist Spanje & Portugal